2018年,中国房地产行业在调控与转型中迎来新一轮洗牌。随着“2018中国房地产百强企业”榜单的揭晓,行业集中度进一步提升,品牌房企的市场主导地位愈发凸显。在此背景下,不同城市呈现出各异的市场特征:秦皇岛依托旅游资源与区域规划,品牌热盘持续受捧;而重庆则以物业服务为切口,展现出品牌房企在软实力层面的竞争新维度。
百强房企格局:强者恒强,品质竞争升级
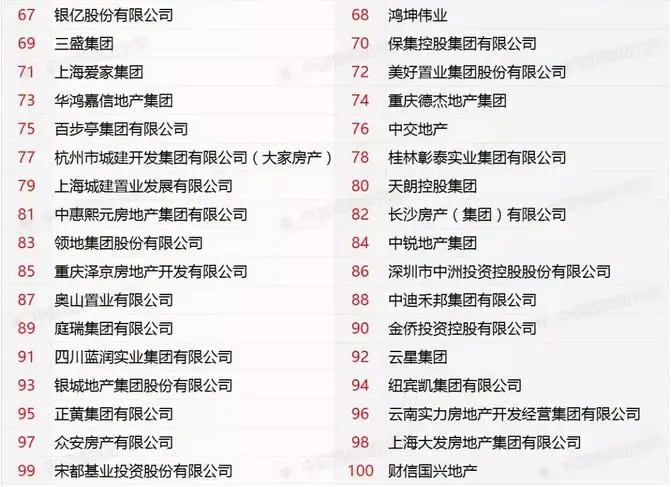
2018年的百强房企榜单显示,万科、恒大、碧桂园等龙头房企凭借规模优势与多元布局稳居前列,部分区域型房企通过深耕细分市场实现突围。值得注意的是,百强房企的评选标准已从单一销售规模转向综合实力,涵盖盈利能力、运营效率、品牌影响力及社会责任等维度。这一变化折射出行业从“增量扩张”向“存量提质”的转型趋势,也为地方城市的项目开发与物业服务树立了更高标杆。
秦皇岛:品牌热盘借势文旅与区位红利
作为环渤海地区的重要节点城市,秦皇岛凭借滨海资源、京津冀协同发展溢出效应以及“西港搬迁”等城市更新规划,吸引了一批百强房企入驻。2018年,秦皇岛楼市呈现“品牌化、品质化”特征:
- 热盘聚焦滨海与核心区:金梦海湾、西港片区等区域聚集了万科、远洋、恒大等品牌项目。这些楼盘以“海景资源+全龄配套”为卖点,主打改善型需求,部分项目引入康养、度假式物业服务,契合秦皇岛“旅游+居住”的城市定位。
- 产品力竞争加剧:品牌房企在户型设计、精装标准、社区园林等方面持续升级。例如,部分项目推出“交房即交证”服务,或配建业主食堂、社区图书馆,以差异化打动本地改善客群及京津外溢需求。
业内人士指出,秦皇岛市场容量有限,品牌热盘的去化压力与机会并存,能否精准匹配康养、度假、刚改等细分需求,将成为项目成败关键。
重庆:物业服务成品牌房企“第二战场”
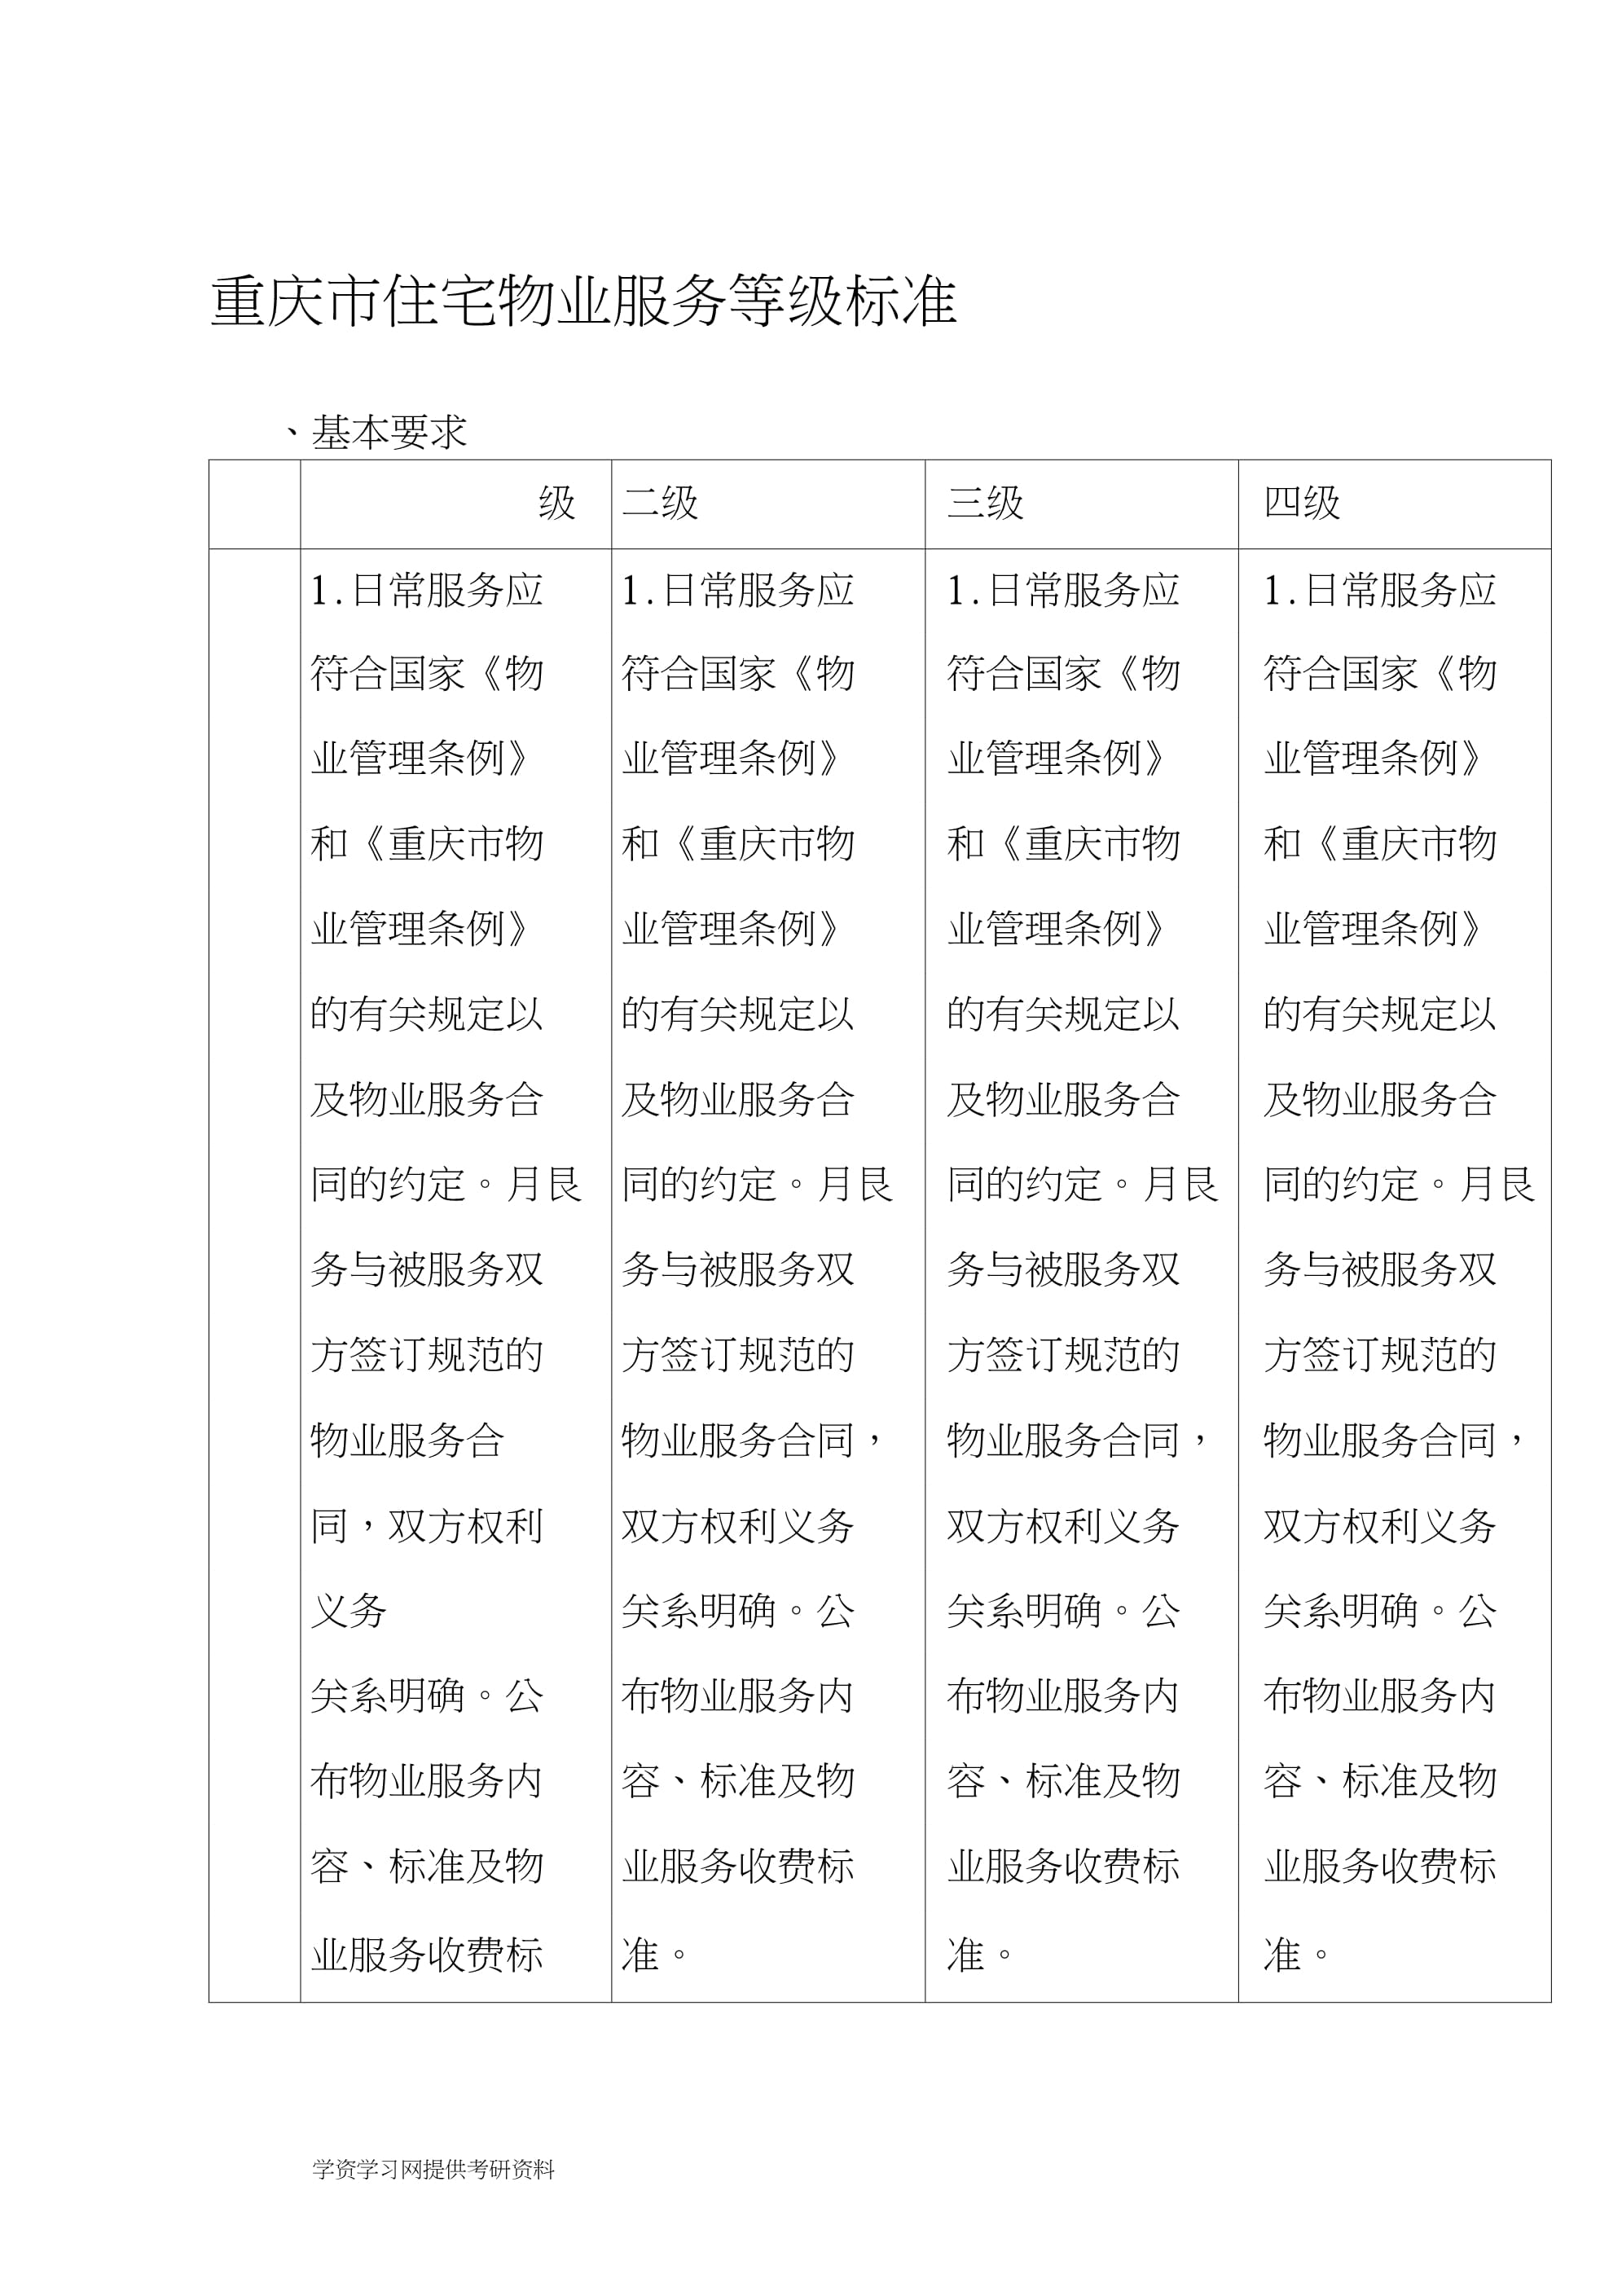
与秦皇岛聚焦销售端不同,重庆房地产市场在2018年将竞争延伸至物业服务领域。作为西部核心城市,重庆品牌房企密集,龙湖、金科、万科、融创等企业纷纷加码物业板块,推动服务标准从“基础维护”向“智慧生活”跃迁。
- 智慧社区落地加速:龙湖智慧服务推出“善邻计划”,通过APP集成报修、缴费、社区团购等功能;金科服务布局“天启大数据”系统,实现设备设施远程监控。品牌物业企业借助科技手段提升响应效率,业主满意度成为楼盘溢价的重要支撑。
- 服务边界外延:除传统住宅物业外,重庆品牌房企拓展至商业、产业园区、公建等领域。例如,万科物业承接多处政府公建项目,输出标准化管理体系;部分企业推出“社区养老”“房屋租售”等增值服务,探索全生命周期服务模式。
- 行业整合提速:2018年,重庆多家本土物业企业被品牌房企收购或战略合作,市场集中度提升。品质竞争促使企业加大人才培训投入,物业管家、工程技师等岗位的专业化程度显著提高。
分析认为,重庆物业服务市场的活跃,既是房企寻求新利润增长点的主动选择,也是消费升级下业主对居住体验要求提升的必然结果。品牌物业正从“房产售后”转变为“生活服务集成商”。
双城启示:品牌时代的“硬产品”与“软服务”
对比秦皇岛与重庆的2018年市场表现,可窥见百强房企战略的分化与共性:在秦皇岛,品牌房企依托城市资源禀赋,以产品创新激活区域市场;在重庆,头部企业则将物业服务视为品牌护城河,通过科技与生态建设提升客户黏性。两座城市的实践共同表明,房地产行业的竞争已进入“硬件+软件”双轮驱动阶段——产品力决定市场占位,服务力影响长期价值。
随着百强房企资源进一步向重点城市群集聚,类似秦皇岛、重庆的差异化路径将更为普遍。对于购房者而言,品牌意味着更可靠的交付保障与更优质的居住体验;对于行业而言,唯有在产品与服务两端持续精进,方能在调整周期中赢得先机。